


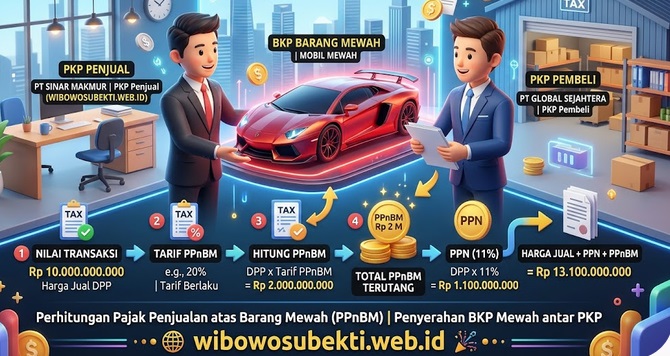
Perhitungan Pajak Penjualan atas Barang Mewah (PPnBM) atas Pengusaha Kena Pajak (PKP) yang menjual Barang Kena Pajak (BKP) Barang Mewah kepada Pengusaha Kena Pajak (PKP).
Kasus :
1. Data Identitas Pengusaha Kena Pajak (PKP).
a. Pengusaha Kena Pajak (PKP) Industri Pembuatan Mobil Mewah.
PT. MNO adalah Perusahaan yang mempunyai kegiatan usaha dibidang Industri Pembuatan Mobil Mewah.
PT. MNO telah terdaftar sebagai Wajib Pajak dan telah dikukuhkan sebagai Pengusaha Kena Pajak (PKP) sejak Tahun 2011.
b. Pengusaha Kena Pajak (PKP) Distributor Penjualan Mobil Mewah.
PT. PQR adalah Perusahaan yang mempunyai kegiatan usaha dibidang Distributor Mobil Mewah.
PT. PQR telah terdaftar sebagai Wajib Pajak dan telah dikukuhkan sebagai Pengusaha Kena Pajak (PKP) sejak Tahun 2012.
c. Pengusaha Kena Pajak (PKP) Penjual Mobil Mewah Kepada Konsumen Akhir.
PT. RST adalah Perusahaan yang mempunyai kegiatan usaha dibidang Penjualan Mobil Mewah Kepada Konsumen Akhir.
PT. RST telah terdaftar sebagai Wajib Pajak dan telah dikukuhkan sebagai Pengusaha Kena Pajak (PKP) sejak Tahun 2010.
2. Data Transaksi Pajak atas Penjualan Mobil Mewah.
a. Pada tanggal 10 Juli 2026 PT. MNO menjual mobil mewah kepada PT.PQR dengan harga jual sebesar Rp. 5.000.000.000 (lima milyar rupiah) tidak termasuk Pajak Pertambahan Nilai (PPN) dan Tarif Pajak Penjualan Barang Mewah (PPnBM) sebesar 20 % (dua puluh persen).
b. Pada tanggal 20 Juli 2026 PT. PQR menjual mobil mewah kepada PT. RST dengan harga jual sebesar Rp. 6.500.000.000 (enam milyar rupiah) tidak termasuk Pajak Pertambahan Nilai (PPN).
3. Pertanyaan
Berapa Pajak Pertambahan Nilai (PPN) dan Pajak Penjualan atas Barang Mewah (PPnBM) yang terutang.
Pembahasan :
1. Tanggal 10 Juli 2026.
a. Perhitungan Pajak Pertambahan Nilai (PPN) dan Pajak Penjualan atas Barang Mewah (PPnBM) :
| Harga Jual | 5.000.000.000 |
| Dasar Pengenaan Pajak | 5.000.000.000 |
| PPN | 600.000.000 |
| (12 % x 5.000.000.000) |
| PPnBM | 1.000.000.000 |
| (20 % x 5.000.000.000) |
b. Harga jual termasuk PPN dan PPnBM yang harus dibayarkan oleh PT.PQR kepada PT.MNO :
| Harga Jual | 5.000.000.000 |
| PPN | 600.000.000 |
| PPnBM | 1.000.000.000 |
| Jumlah | 6.600.000.000 |
c. Pencatatan PT.MNO atas transaksi penjualan mobil mewah.
Harga jual sebesar Rp.5.000.000.000 diakui sebagai penjualan mobil mewah.
PPN sebesar Rp.600.000.000 diakui sebagai Pajak Keluaran dan dilaporkan dalam SPT Masa PPN Masa Juli 2026.
PPnBM sebesar Rp.1.000.000.000 wajib disetorkan ke kantor pos atau bank persepsi dan dilaporkan dalam SPT Masa PPN Masa Juli 2026.
d. Pencatatan PT.PQR atas transaksi pembelian mobil mewah.
Harga beli sebesar Rp.5.000.000.000 dan PPnBM sebesar Rp.1.000.000.000 diakui sebagai pembelian mobil mewah.
| Harga Beli | 5.000.000.000 |
| PPnBM | 1.000.000.000 |
| Jumlah Harga Pembelian | 6.000.000.000 |
PPnBM sebesar Rp.1.000.000.000 diakui dan dikapitalisasi dalam harga beli mobil mewah.
PPN sebesar Rp.600.000.000 diakui sebagai Pajak Masukan dan dilaporkan dalam SPT Masa PPN Masa Juli 2026.
2. Tanggal 20 Juli 2026.
a. Perhitungan Pajak Pertambahan Nilai (PPN)
Pada tahap ini sudah tidak terdapat PPnBM yang terutang.
Perhitungan Harga Jual :
| Harga Beli | 5.000.000.000 |
| PPnBM | 1.000.000.000 |
| Laba | 500.000.000 |
| Harga Jual | 6.500.000.000 |
| Harga Jual | 6.000.000.000 |
| Dasar Pengenaan Pajak | 6.500.000.000 |
| PPN | 780.000.000 |
| (12 % x 6.500.000.000) |
PPN sebesar Rp.780.000.000 merupakan Pajak Keluaran bagi PT.PQR.
b. Harga jual termasuk PPN dan PPnBM yang harus dibayarkan oleh PT.RST kepada PT.PQR :
| Harga Jual | 6.500.000.000 |
| PPN | 780.000.000 |
| Jumlah | 7.280.000.000 |
c. Pencatatan PT.PQR atas transaksi penjualan mobil mewah.
Harga jual sebesar Rp.6.500.000.000 diakui sebagai penjualan mobil mewah.
PPN sebesar Rp.780.000.000 diakui sebagai Pajak Keluaran dan dilaporkan dalam SPT Masa PPN Masa Juli 2026.
d. Pencatatan PT.RST atas transaksi pembelian mobil mewah.
Harga beli sebesar Rp.6.500.000.000 diakui sebagai pembelian mobil mewah.
PPN sebesar Rp.780.000.000 diakui sebagai Pajak Masukan dan dilaporkan dalam SPT Masa PPN Masa Juli 2026.
Baca Juga :
Studi Kasus Pajak Penjualan atas Barang Mewah (PPnBM)
Pajak Penjualan atas Barang Mewah (PPbBM)