


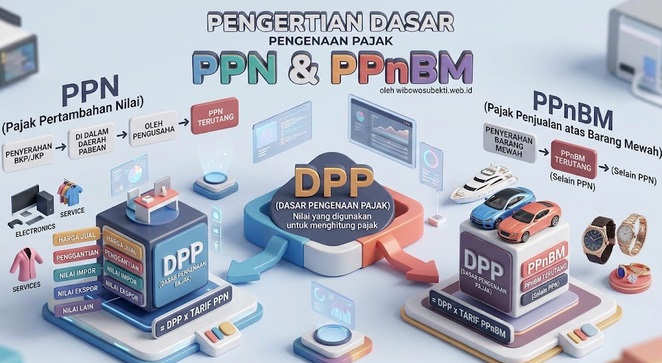
A. Pengertian Dasar Pengenaan Pajak PPN dan PPnBM (Pasal 1 UU PPN dan PPnBM)
Pengertian Dasar Pengenaan Pajak PPN dan PPnBM adalah jumlah Harga Jual, Penggantian, Nilai Impor, Nilai Ekspor, atau nilai lain yang dipakai sebagai dasar untuk menghitung pajak Pajak Pertambahan Nilai (PPN) dan/ atau Pajak Penjualan Atas Barang Mewah (PPnBM) yang terutang.
Pengertian Harga Jual
Pengertian Harga Jual adalah nilai berupa uang, termasuk semua biaya yang diminta atau seharusnya diminta oleh penjual karena penyerahan Barang Kena Pajak, tidak termasuk Pajak Pertambahan Nilai yang dipungut menurut Undang-undang PPN dan PPnBM dan potongan harga yang dicantumkan dalam Faktur Pajak.
Pengertian Penggantian
Pengertian Penggantian adalah nilai berupa uang, termasuk semua biaya yang diminta atau seharusnya diminta oleh pengusaha karena penyerahan Jasa Kena Pajak, ekspor Jasa Kena Pajak, atau ekspor Barang Kena Pajak Tidak Berwujud, tetapi tidak termasuk Pajak Pertambahan Nilai yang dipungut menurut Undang-Undang PPN dan PPnBM dan potongan harga yang dicantumkan dalam Faktur Pajak atau nilai berupa uang yang dibayar atau seharusnya dibayar oleh Penerima Jasa karena pemanfaatan Jasa Kena Pajak dan/atau oleh penerima manfaat Barang Kena Pajak Tidak Berwujud karena pemanfaatan Barang Kena Pajak Tidak Berwujud dari luar Daerah Pabean di dalam Daerah Pabean.
Pengertian Nilai Impor
Nilai Impor adalah nilai berupa uang yang menjadi dasar penghitungan bea masuk ditambah pungutan berdasarkan ketentuan dalam peraturan perundang-undangan yang mengatur mengenai kepabeanan dan cukai untuk impor Barang Kena Pajak, tidak termasuk Pajak Pertambahan Nilai dan Pajak Penjualan atas Barang Mewah yang dipungut menurut Undang-Undang PPN dan PPnBM.
Pengertian Nilai Ekspor
Nilai Ekspor adalah nilai berupa uang, termasuk semua biaya yang diminta atau seharusnya diminta oleh eksportir.
Pengertiian Nilai Lain
Dasar Pengenaan Pajak berupa nilai lain diberlakukan untuk menjamin kepastian hukum dalam hal Harga Jual, Nilai Penggantian, Nilai Impor, dan Nilai Ekspor sebagai Dasar Pengenaan Pajak sukar ditetapkan.
Nilai Lain ditetapkan dengan Keputusan Menteri Keuangan.
B. Perhitungan Dasar Pengenaan Pajak PPN dan PPnBM sejak 1 Januari 2025. (PMK 131 Tahun 2024 dan PER 1 Tahun 2025)
1. Dasar Pengenaan Pajak Atas Impor Barang Kena Pajak dan/atau penyerahan Barang Kena Pajak di dalam Daerah Pabean yang tergolong mewah berupa kendaraan bermotor dan selain kendaraan bermotor yang dikenai Pajak Penjualan Atas Barang Mewah (PPnBM) oleh Pengusaha.
Dasar Pengenaan Pajak berupa harga jual atau nilai impor.
Pajak Pertambahan Nilai (PPN) yang terutang dihitung dengan cara mengalikan tarif 12% (dua belas persen) dengan Dasar Pengenaan Pajak berupa harga jual atau nilai impor.
Contoh Perhitungan Dasar Pengenaan Pajak PPN dan PPnBM
PT. ABC adalah Perusahaan yang bergerak dibidang usaha importir mobil mewah.
Pada tanggal 2 September 2026 PT. ABC melakukan impor mobil mewah yang terutang PPN dan PPnBM dengan Nilai Impor sebesar Rp. 10.000.000.000 (sepuluh milyar rupiah).
Tarif PPnBM atas mobil mewah tersebut sebesar 30 %
Perhitungan PPN
Dasar Pengenaan Pajak = 10.000.000.000
PPN = 12 % x 10.000.000.000
PPN = 1.200.000.000
Perhitungan PPnBM
PPnBM = 30% x 10.000.000.000
PPnBM = 3.000.000.000
2. Dasar Pengenaan Pajak Atas Impor Barang Kena Pajak dan/atau penyerahan Barang Kena Pajak di dalam Daerah Pabean yang tidak tergolong mewah yang tidak dikenai Pajak Penjualan Atas Barang Mewah (PPnBM) oleh Pengusaha, penyerahan Jasa Kena Pajak di dalam Daerah Pabean oleh Pengusaha, pemanfaatan Barang Kena Pajak tidak berwujud dari luar Daerah Pabean di dalam Daerah Pabean, pemanfaatan Jasa Kena Pajak dari luar Daerah Pabean di dalam Daerah Pabean.
Dasar Pengenaan Pajak PPN berupa nilai lain.
Nilai lain tersebut dihitung sebesar 11/12 (sebelas per dua belas) dari nilai impor, harga jual, atau penggantian
Pajak Pertambahan Nilai (PPN) yang terutang dihitung dengan cara mengalikan tarif 12% (dua belas persen) dengan Dasar Pengenaan Pajak berupa nilai lain.
Contoh Perhitungan Dasar Pengenaan Pajak PPN
PT. XYZ adalah Perusahaan yang bergerak dibidang usaha Penjualan Alat Kesehatan.
PT. XYZ telah terdaftar sebagai Wajib Pajak Badan dan telah dikukuhkan sebagai Pengusaha Kena Pajak sejak Tahun 2022.
Pada tanggal 5 Oktober 2026 PT. XYZ melakukan penjualan alat kesehatan kepada Apotik BCG dengan harga jual sebesar Rp. 1.000.000.000 (satu milyar rupiah).
Perhitungan PPN
Dasar Pengenaan Pajak = 11/12 x 1.000.000.000
Dasar Pengenaan Pajak = 916.666.667
PPN = 12 % x 916.666.667
PPN = 110.000.000
Baca Juga :
Pajak Penjualan Atas Barang Mewah (PPnBM)