


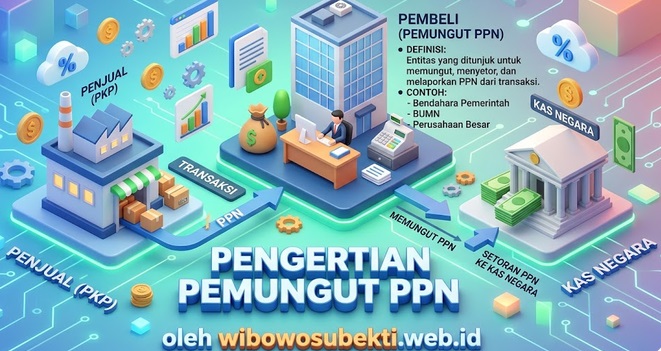
A. Pengertian Pemungut Pajak PPN (Pasal 1 UU PPN dan PPnBM)
Pengertian Pemungut Pajak Pertambahan Nilai (PPN) adalah bendahara pemerintah, badan, atau instansi pemerintah yang ditunjuk oleh Menteri Keuangan untuk memungut, menyetor, dan melaporkan pajak yang terutang oleh Pengusaha Kena Pajak atas penyerahan Barang Kena Pajak dan/atau penyerahan Jasa Kena Pajak kepada bendahara pemerintah, badan, atau instansi pemerintah tersebut.
Pajak Pertambahan Nilai (PPN) yang terutang atas penyerahan Barang Kena Pajak dan atau penyerahan Jasa Kena Pajak kepada Pemungut Pajak Pertambahan Nilai dipungut, disetor, dan dilaporkan oleh Pemungut Pajak Pertambahan Nilai.
B. Jenis Pemungut Pajak PPN.
Pemungut Pajak Pertambahan Nilai (PPN) antara lain meliputi :
1. Instansi Pemerintah. (PMK Nomor 81 Tahun 2024)
Instansi Pemerintah adalah instansi pemerintah pusat, instansi pemerintah daerah, dan instansi pemerintah desa, yang melaksanakan kegiatan pemerintahan serta memiliki kewenangan dan tanggungjawab penggunaan anggaran.
2. Kontraktor kontrak kerja sama pengusahaan minyak dan gas bumi dan kontraktor atau pemegang kuasa/pemegang izin pengusahaan sumber daya panas bumi. (PMK Nomor 81 Tahun 2024)
Kontraktor Kontrak Kerja Sama Minyak dan Gas Bumi adalah badan usaha atau bentuk usaha tetap yang ditetapkan untuk melakukan eksplorasi dan eksploitasi pada suatu wilayah kerja berdasarkan Kontrak Kerja Sama dengan badan pelaksana.
3. Badan Usaha Milik Negara (BUMN). (PMK Nomor 81 Tahun 2024)
Badan Usaha Milik Negara (BUMN) adalah Badan usaha yang seluruh atau sebagian besar modalnya dimiliki oleh negara melalui penyertaan secara langsung yang berasal dari kekayaan negara yang dipisahkan.
4. Pemegang izin usaha pertambangan khusus operasi produksi. (PMK Nomor 81 Tahun 2024)
Pemegang izin usaha pertambangan khusus operasi produksi merupakan pemegang izin usaha pertambangan khusus operasi produksi dengan kriteria:
a. merupakan perubahan bentuk usaha pertambangan dari kontrak karya yang belum berakhir kontraknya;
b. bergerak di bidang usaha pertambangan mineral; dan
c. izinnya diterbitkan oleh menteri yang menyelenggarakan urusan pemerintahan di bidang energi dan sumber daya mineral sampai dengan tanggal 31 Desember 2019,
sesuai dengan ketentuan peraturan perundang-undangan.
5. Perusahaan Asuransi, Perusahaan Asuransi Syariah, perusahaan reasuransi, atau perusahaan reasuransi syariah. (PMK Nomor 81 Tahun 2024)
Pajak Pertambahan Nilai atas Penyerahan Jasa Agen Asuransi, Jasa Pialang Asuransi, dan Jasa Pialang Reasuransi dipungut, disetor, dan dilaporkan oleh Perusahaan Asuransi, Perusahaan Asuransi Syariah, perusahaan reasuransi, atau perusahaan reasuransi syariah yang ditunjuk sebagai Pemungut Pajak Pertambahan Nilai berdasarkan PMK Nomor 81 Tahun 2024.
6. Pemungut Pajak Pertambahan Nilai (PPN) atas Pemanfaatan Barang Kena Pajak Tidak Berwujud dan/atau Jasa Kena Pajak dari Luar Daerah Pabean di Dalam Daerah Pabean.(PMK Nomor 81 Tahun 2024)
7. Pemungut Pajak Pertambahan Nilai (PPN) atas Pemanfaatan Barang Kena Pajak Tidak Berwujud dan/atau Jasa Kena Pajak dari Luar Daerah Pabean di Dalam Daerah Pabean melalui Perdagangan Melalui Sistem Elektronik.(PMK Nomor 81 Tahun 2024)
8. Penyelenggara Perdagangan Melalui Sistem Elektronik sebagai Pemungut Pajak Pertambahan Nilai (PPN) atas penyerahan Aset Kripto.(PMK Nomor 81 Tahun 2024)
C. Mekanisme Pemungutan Pajak Pertambahan Nilai (PPN) oleh Pemungut.
Direktorat Jenderal Pajak (DJP) menunjuk pihak pembeli tertentu sebagai Pemungut PPN.
Pada mekanisme ini, Pengusaha Kena Pajak (PKP) Penjual tidak menerima pembayaran PPN dari pembeli, melainkan pembeli yang langsung memotong, menyetor, dan melaporkan PPN tersebut ke kas negara.
Contoh Kasus :
PT.ACV adalah Wajib Pajak yang sudah dikukuhkan sebagai Pengusaha Kena Pajak.
Pada tanggal 5 Oktober PT.ACV menjual Alat Tulis Kantor kepada Instansi Pemerintah Daerah dengan harga jual tidak termasuk PPN sebesar Rp. 10.000.000 (sepuluh juta rupiah).
Perhitungan Pajak Pertambahan Nilai (PPN) :
| Dasar Pengenaan Pajak = | 9.166.667 |
| (11/12 x 10.000.000) |
| PPN = | 1.100.000 |
| (12 % x 9.166.667) |
PPN sebesar Rp.1.100.000 dipungut dan disetor oleh Instansi Pemerintah Daerah.
Perhitungan Pajak Penghasilan Pasl 22 :
| Objek Pajak Penghasilan = | 10.000.000 |
| PPh Pasal 22 = | 150.000 |
| (1,5 % x 10.000.000) |
Total tagihan kepada Instansi Pemerintah Daerah :
| Harga Jual ATK = | 10.000.000 |
| PPN = | 1.100.000 |
| Jumlah Tagihan = | 11.100.000 |
Total uang yang diterima PT. ACV :
| Harga Jual ATK = | 10.000.000 |
| PPN = | 1.100.000 |
| PPN dipungut | -1.100.000 |
| PPh Pasal 22 dipungut | -150.000 |
| Jumlah Uang yang diterima PTACV = | 9.850.000 |
Baca Juga :